Domain uszk.de kaufen?
Wir ziehen mit dem Projekt
uszk.de um.
Sind Sie am Kauf der Domain
uszk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uszk.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
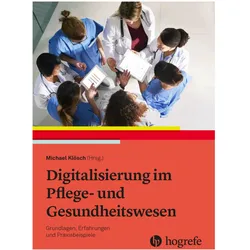
Digitalisierung im Pflege- und Gesundheitswesen, Fachbücher von Michael KlöschDas Nachschlagewerk für Pflege- und Gesundheitsberufe im Pflege- und Gesundheitssektor erklärt die Grundlagen und Begriffe und begründet die Hintergründe und Notwendigkeiten der Digitalisierung im Gesundheitswesen. Es bietet eine klare Klassifizierung der gängigen Bereiche der Digitalisierung im Pflege- und Gesundheitssektor in Bezug auf eHealth, Telemedizin, Robotik, Avatare, elektronische Patientenakten und Online-Apotheken mit digitalem Medikationsmanagement. Das Buch fasst internationale empirische Werte basierend auf Studien zusammen, legt einen starken Fokus auf die Pflege und präsentiert zahlreiche Beispiele, Projekte und Anwendungen. Es bietet eine interdisziplinäre Orientierung, die das Zusammenspiel zwischen den verschiedenen Sektoren und deren jeweiligen Bedürfnissen berücksichtigt. Darüber hinaus beschreibt es bewährte Strategien zur Steigerung der Akzeptanz von Technologie im Gesundheitswesen und behandelt Aspekte des Qualitätsmanagements sowie der ethischen Entscheidungsfindung im Kontext der Digitalisierung.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seelsorge im Krankenhaus und Gesundheitswesen, Fachbücher von Thomas Hagen, Christoph Seidl, Norbert Gross, Wolfgang JacobsDieser Band eröffnet einen umfassenden Überblick über Praxis und Zukunft der Krankenhausseelsorge und Seelsorge im Gesundheitswesen, deren Dialog mit Wissenschaft und Forschung, den Austausch mit angrenzenden Professionen sowie den aktuellen Sachstand des Arbeitsfeldes. Er bereitet die Ergebnisse auf, die beim ersten ökumenischen Kongress zum Thema im Frühjahr 2017 in München zusammengetragen wurden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **

Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
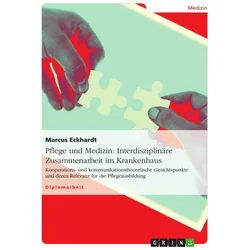
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
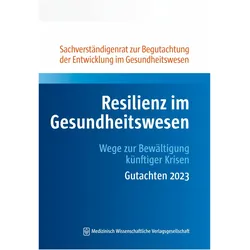
Resilienz im Gesundheitswesen, Fachbücher von Sachverständigenrat GesundheitDie SARS-CoV-2-Pandemie, der Krieg Russlands gegen die Ukraine, Hochwasser, Waldbrände und Hitzewellen als Folgen des Klimawandels: Viele unterschiedliche Krisen betreffen direkt oder indirekt die gesundheitliche und pflegerische Versorgung in Deutschland. Angesichts solcher Herausforderungen nimmt der Sachverständigenrat Gesundheit in seinem im Januar 2023 erscheinenden Gutachten die Krisenfestigkeit des deutschen Gesundheitssystems in den Blick. Die häufig anzutreffende Wahrnehmung, dass hierzulande alles gut organisiert sei und wir dank eines differenzierten Rettungs- und Gesundheitssystems bestens auch auf unvorhergesehene Entwicklungen vorbereitet seien, erweist sich als trügerisch. Unser Gesundheitssystem ist vielmehr hochkomplex, störanfällig, mangelhaft digitalisiert und schlecht koordiniert. Im Ergebnis ist es auf Krisen – trotz hohen Mitteleinsatzes – nur unzureichend vorbereitet. In seinem neuen Gutachten analysiert der Sachverständigenrat Gesundheit Stärken und Schwächen des deutschen Gesundheitssystems im Hinblick auf aktuelle und kommende Krisen und gibt Empfehlungen, wie dessen Widerstands- und Erneuerungsfähigkeit – seine „Resilienz“ – gestärkt werden kann.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Digitalisierung im Pflege- und Gesundheitswesen, Fachbücher von Michael KlöschDas Nachschlagewerk für Pflege- und Gesundheitsberufe im Pflege- und Gesundheitssektor erklärt die Grundlagen und Begriffe und begründet die Hintergründe und Notwendigkeiten der Digitalisierung im Gesundheitswesen. Es bietet eine klare Klassifizierung der gängigen Bereiche der Digitalisierung im Pflege- und Gesundheitssektor in Bezug auf eHealth, Telemedizin, Robotik, Avatare, elektronische Patientenakten und Online-Apotheken mit digitalem Medikationsmanagement. Das Buch fasst internationale empirische Werte basierend auf Studien zusammen, legt einen starken Fokus auf die Pflege und präsentiert zahlreiche Beispiele, Projekte und Anwendungen. Es bietet eine interdisziplinäre Orientierung, die das Zusammenspiel zwischen den verschiedenen Sektoren und deren jeweiligen Bedürfnissen berücksichtigt. Darüber hinaus beschreibt es bewährte Strategien zur Steigerung der Akzeptanz von Technologie im Gesundheitswesen und behandelt Aspekte des Qualitätsmanagements sowie der ethischen Entscheidungsfindung im Kontext der Digitalisierung.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seelsorge im Krankenhaus und Gesundheitswesen, Fachbücher von Thomas Hagen, Christoph Seidl, Norbert Gross, Wolfgang JacobsDieser Band eröffnet einen umfassenden Überblick über Praxis und Zukunft der Krankenhausseelsorge und Seelsorge im Gesundheitswesen, deren Dialog mit Wissenschaft und Forschung, den Austausch mit angrenzenden Professionen sowie den aktuellen Sachstand des Arbeitsfeldes. Er bereitet die Ergebnisse auf, die beim ersten ökumenischen Kongress zum Thema im Frühjahr 2017 in München zusammengetragen wurden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.